Domain istanbulimmobilien.de kaufen?
Wir ziehen mit dem Projekt
istanbulimmobilien.de um.
Sind Sie am Kauf der Domain
istanbulimmobilien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain istanbulimmobilien.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Sind die Immobilienpreise für Häuser und Wohnungen hoch?
Die Immobilienpreise für Häuser und Wohnungen können je nach Standort und Nachfrage variieren. In einigen Regionen können die Preise hoch sein, insbesondere in Ballungszentren oder beliebten Wohngebieten. In anderen Regionen können die Preise jedoch niedriger sein. Es ist wichtig, den lokalen Immobilienmarkt zu analysieren, um genaue Informationen zu erhalten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
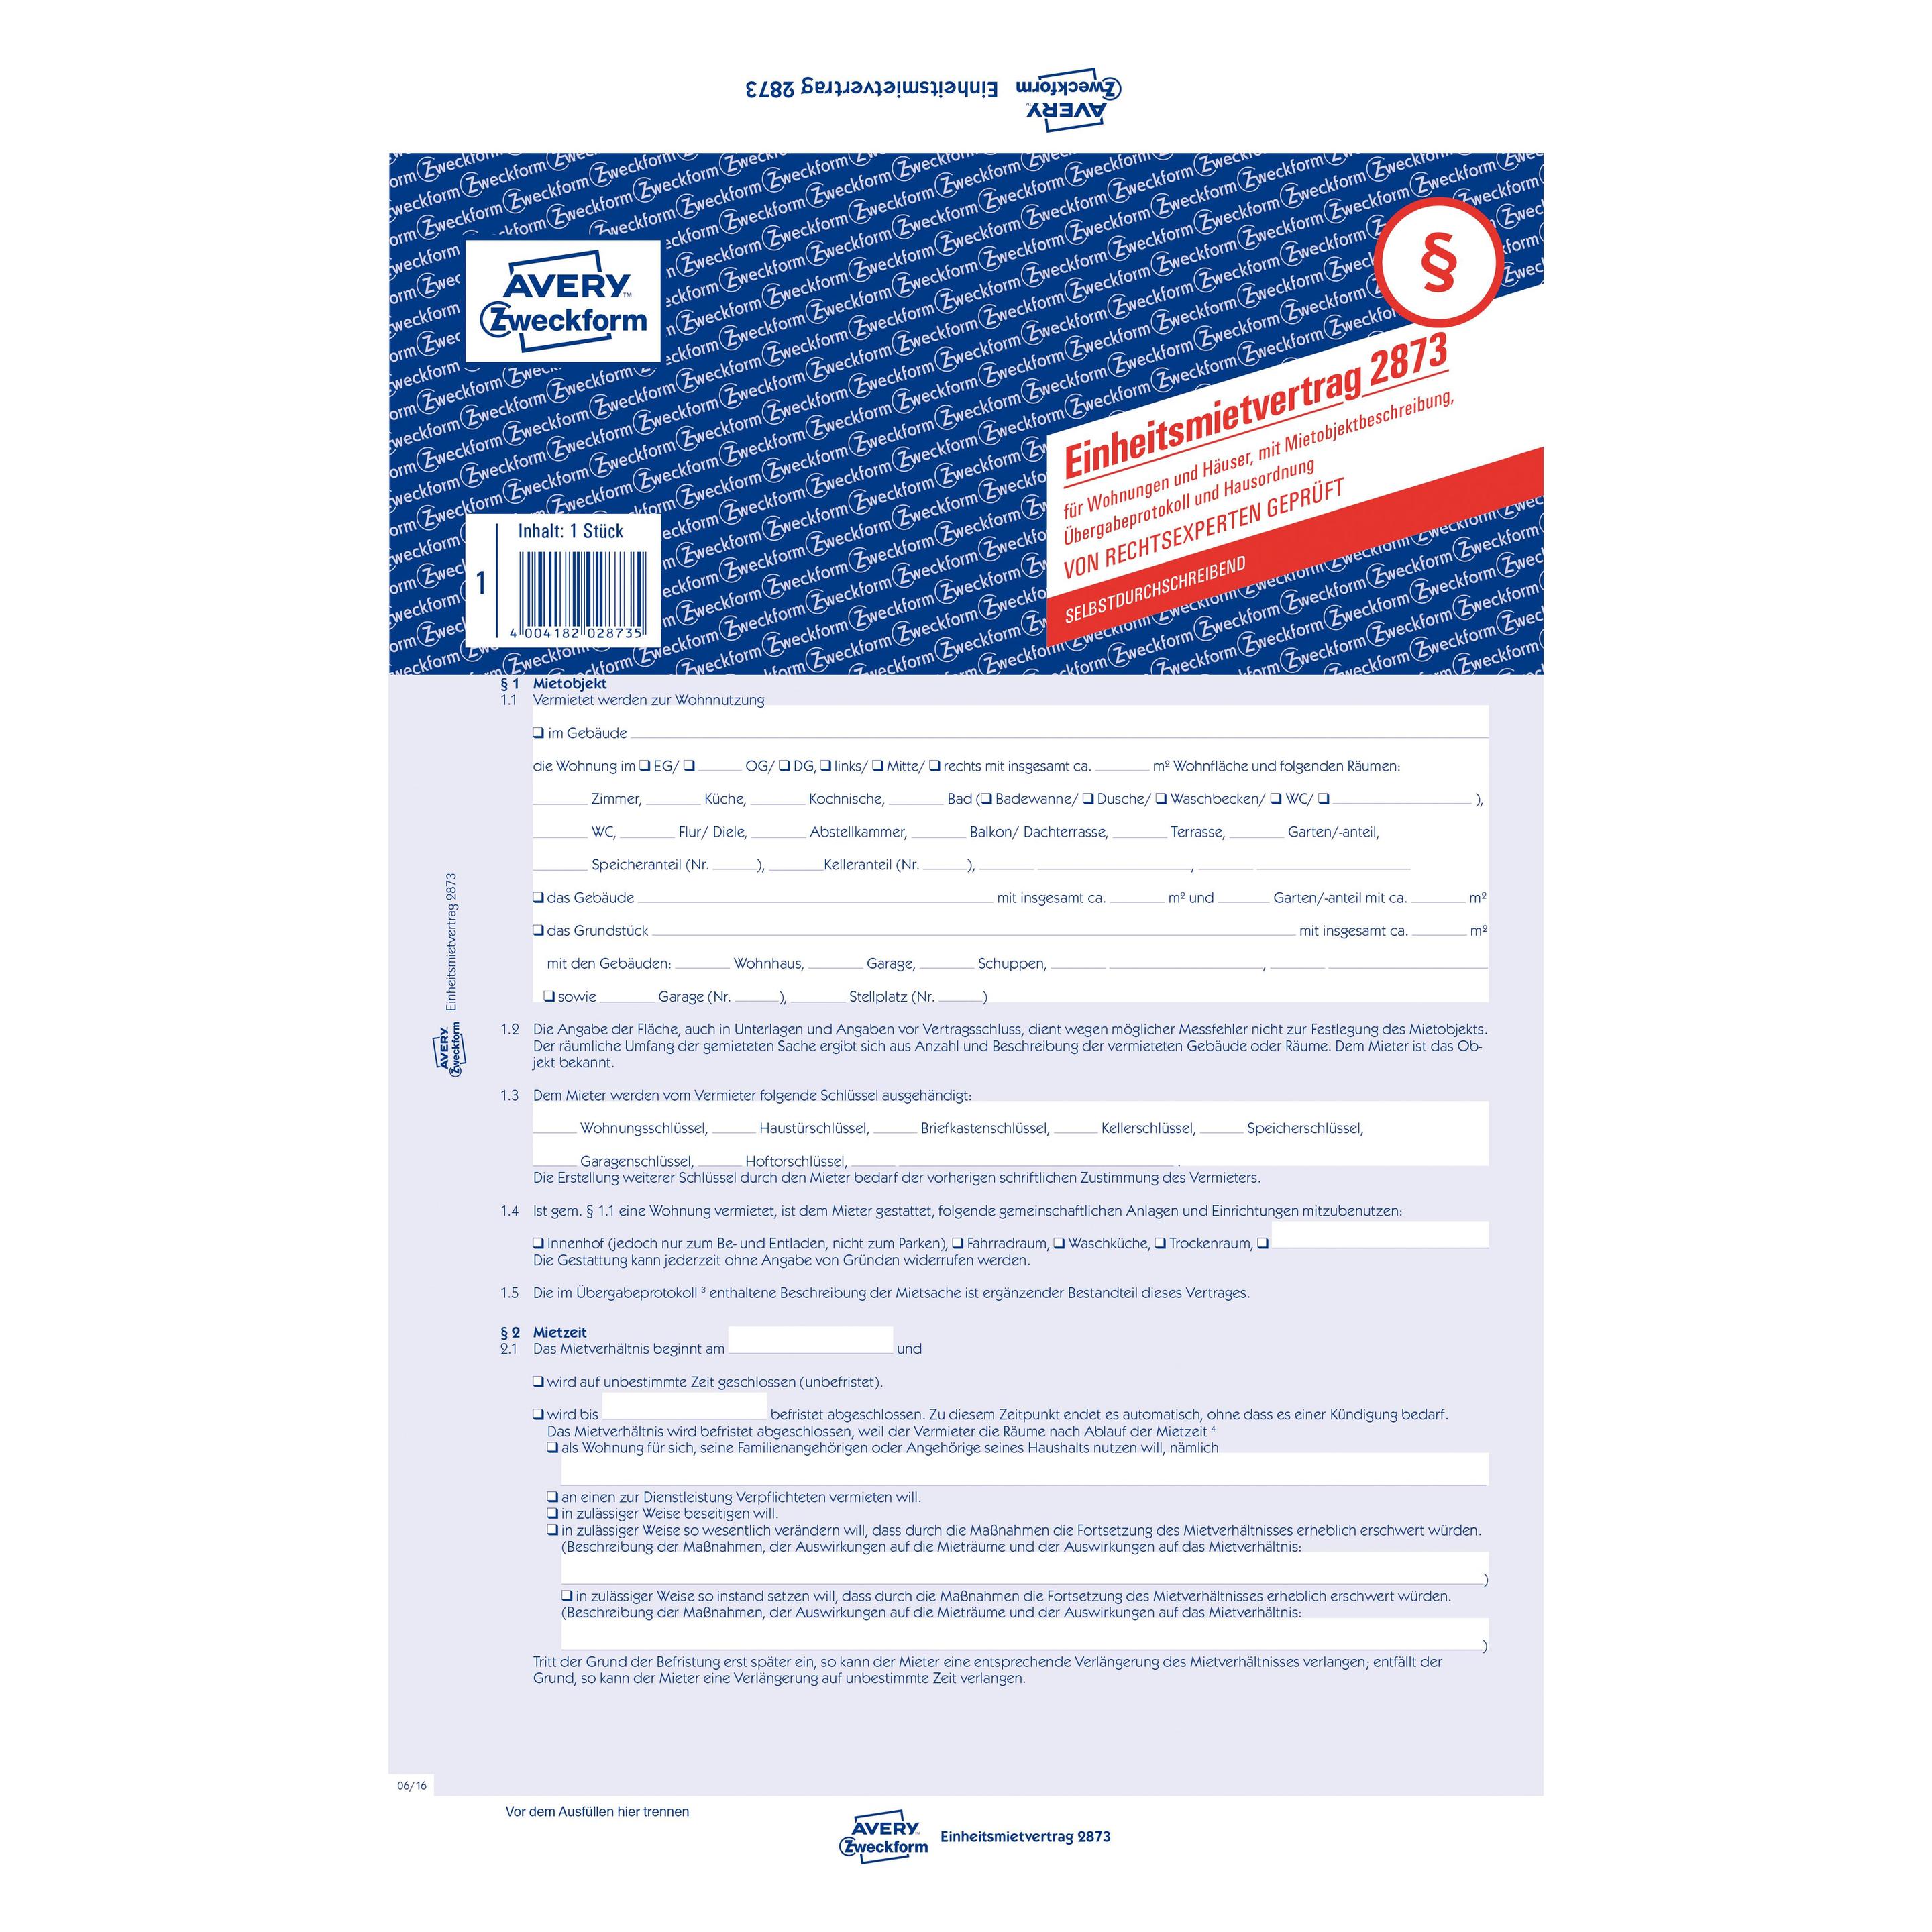
5x Avery, Formular, Einheitsmietvertrag 'Wohnungen / Häuser' 2873Der Einheitsmietvertrag 2873 von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 5-seitige Mietvertrag für Wohnungen und Häuser regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Mietobjektbeschreibung, ein Übergabeprotokoll und eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst.31,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
5x Avery, Formular, Einheitsmietvertrag für Wohnungen und HäuserDer Einheitsmietvertrag 2850 für Wohnungen und Häuser von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 6-seitige Mietvertrag für Wohnungen und Häuser im Bogenformat regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst. Hauptmerkmale: Produktfarbe: Blau, Weiss; Material: Papier; Gewicht & Abmessungen: Breite 210 mm, Länge 29,7 cm; Verpackungsinhalt: Menge pro Packung 1.49,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
5x Avery, Formular, Einheitsmietvertrag 'Wohnungen / Häuser' 2873Der Einheitsmietvertrag 2873 von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 5-seitige Mietvertrag für Wohnungen und Häuser regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Mietobjektbeschreibung, ein Übergabeprotokoll und eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst.31,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Sind die Immobilienpreise für Häuser und Wohnungen hoch?
Die Immobilienpreise für Häuser und Wohnungen können je nach Standort und Nachfrage variieren. In einigen Regionen können die Preise hoch sein, insbesondere in Ballungszentren oder beliebten Wohngebieten. In anderen Regionen können die Preise jedoch niedriger sein. Es ist wichtig, den lokalen Immobilienmarkt zu analysieren, um genaue Informationen zu erhalten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
5x Avery, Formular, Einheitsmietvertrag für Wohnungen und HäuserDer Einheitsmietvertrag 2850 für Wohnungen und Häuser von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 6-seitige Mietvertrag für Wohnungen und Häuser im Bogenformat regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst. Hauptmerkmale: Produktfarbe: Blau, Weiss; Material: Papier; Gewicht & Abmessungen: Breite 210 mm, Länge 29,7 cm; Verpackungsinhalt: Menge pro Packung 1.49,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiroler Privat(zimmer)vermietung, Fachbücher von Martina RöthlDas österreichische Bundesland Tirol verzeichnet über 47 Millionen Übernachtungen pro Jahr. Wenn Martina Röthl der Frage nachgeht, was Tourismus mit den in Tirol lebenden Menschen macht, steht nicht die touristische Begegnung im Vordergrund, sondern die durch Bezugnahmen auf tourismusinduzierte Wissensbestände in Gang gesetzten Subjektivierungsprozesse der so genannten Einheimischen. Exemplarisch für diese "einheimischen Bereisten" stehen Privatvermieter, denen es in Tirol erlaubt ist, bis zu zehn Betten und ausserdem Ferienwohnungen zu vermieten, ohne dafür ein Gewerbe anmelden zu müssen. In den 1960er und 1970er Jahren waren 50 Prozent aller Gästebetten sogenannte "Privatbetten". Zum gegenwärtigen Zeitpunkt nächtigen noch immer 20 Prozent aller Tirol-Touristen in Privatvermietungen. Das vorliegende Buch beschäftigt sich mit den Alltagspraktiken bereister Menschen. Die Privatvermietung gerät dabei als physischer und sozialer Raum in den Blick, der auf ganz unterschiedlichen Ebenen mit makrostrukturellen Vorgaben und auf das reibungslose Funktionieren von Tourismus zielenden Strategien korrespondiert. Um zu klären, auf welche Weise sich dies auf die Lebenswirklichkeiten und Selbstverhältnisse der Beforschten niederschlägt, werden kulturanalytische Herangehensweisen mit dispositivtheoretischen Ansätzen verknüpft. Mit Tourismus in Zusammenhang stehende Subjekt-Effekte sind als tourismusinduzierte Subjektivierungen aufgegriffen, die sich im Sinne von Subjektivierungsweisen als "tatsächliche" Aneignungen in den Blick nehmen und empirisch verfolgen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.